目次

ささいなお悩みもお気軽に
お問合せください初回相談60分無料※一部例外がございます。 詳しくはこちら
オペレーターが弁護士との
ご相談日程を調整いたします。
- 24時間受付、通話無料
- 24時間受付、簡単入力
生命保険の死亡保険金は、原則として遺留分の対象になりません。
保険金は受取人が自分の固有の権利として受け取るものであり、被相続人の相続財産にはならないためです。
ただし、例外がまったくないわけではありません。
「遺言で兄にすべての財産を相続させると書かれていた。しかも生命保険金まで兄が受け取っていた」
「遺産はほとんど残っていないのに、保険金だけが数千万円あった」
遺留分のご相談では、こうした状況が持ち込まれることがあります。
遺産として残っているものが少なく、代わりに保険金が大きい場合、遺留分として請求できる額はごくわずかになってしまいます。それでは不公平ではないか、という疑問です。
この記事では、なぜ保険金が原則として遺留分の対象にならないのかを条文と判例から整理したうえで、例外が認められる「特段の事情」とは何か、実際に公表されている裁判例ではどこで線が引かれているのかを解説します。
生命保険を使って遺留分対策を検討している方に向けた注意点も、あわせて取り上げます。
弁護士に相談したほうがいいの?
複雑でややこしい相続問題だからこそ、
弁護士に任せたほうが
円満に進むケースも多いです。
生命保険金は原則として遺留分の対象にならない
生命保険の死亡保険金は、原則として遺留分を算定するための財産には含まれません。
保険金は受取人が自分の固有の権利として取得するもので、被相続人の相続財産にはならないためです。
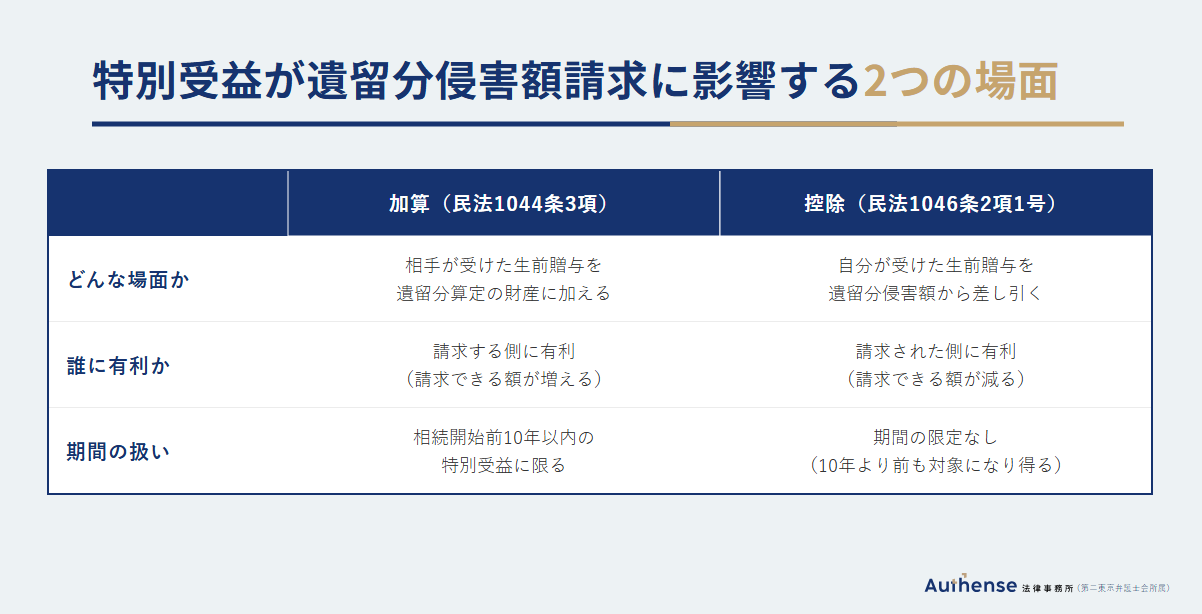
死亡保険金は「相続財産」ではなく受取人固有の財産
被相続人が生命保険に加入し、相続人のうちの1人を受取人に指定していた場合、その相続人が受け取る保険金は、被相続人から相続によって承継したものではありません。
保険契約にもとづいて、受取人として指定された人が自分の権利として保険会社に請求するものです。
そのため保険金は被相続人の遺産に入らず、遺産分割の対象にもなりません。
最高裁は「遺贈又は贈与に当たらない」と判断している
この点について、最高裁判所第一小法廷判決 平成14年11月5日(民集56巻8号2069頁)は、自己を被保険者とする生命保険契約の契約者が死亡保険金の受取人を変更する行為は、遺留分について定めていた当時の民法1031条に規定する遺贈又は贈与に当たらず、これに準ずるものということもできないと判断しました※6。
理由は、死亡保険金請求権は受取人が自己の固有の権利として取得するもので、保険契約者や被保険者から承継取得するものではなく、これらの者の相続財産を構成するものでもないことです。
この判決は平成30年の相続法改正より前のものですが、保険金が相続財産に含まれないという前提は改正後も変わりません。
遺留分の算定に加算されるのは「贈与」に限られる
条文の側から見ても、同じ結論になります。
遺留分を算定するための財産の価額は、被相続人が相続開始の時において有した財産の価額に、その贈与した財産の価額を加え、そこから債務の全額を控除して求めます(民法1043条1項)※1。
加算される贈与の範囲は民法1044条が定めており、相続人に対する贈与については、同条3項が「婚姻若しくは養子縁組のため又は生計の資本として受けた贈与」に限ると規定しています※2。
加算されるのはあくまで「贈与」であり、死亡保険金は前述のとおり贈与に当たらないと判断されています。条文の文言に沿って考えても、遺留分を算定するための財産に足し込む根拠が見つからないことになります。
なお、遺留分そのものの割合や、誰にどれだけ認められるかについては、別の記事で詳しく解説しています。
※1:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1043
※2:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1044
※6:https://www.courts.go.jp/hanrei/index.html
例外として遺留分の対象になりうる場合がある
もっとも、例外がないわけではありません。
相続人の間に生じる不公平が著しいと評価される「特段の事情」があるときは、例外的に持戻しの対象となる余地があります。
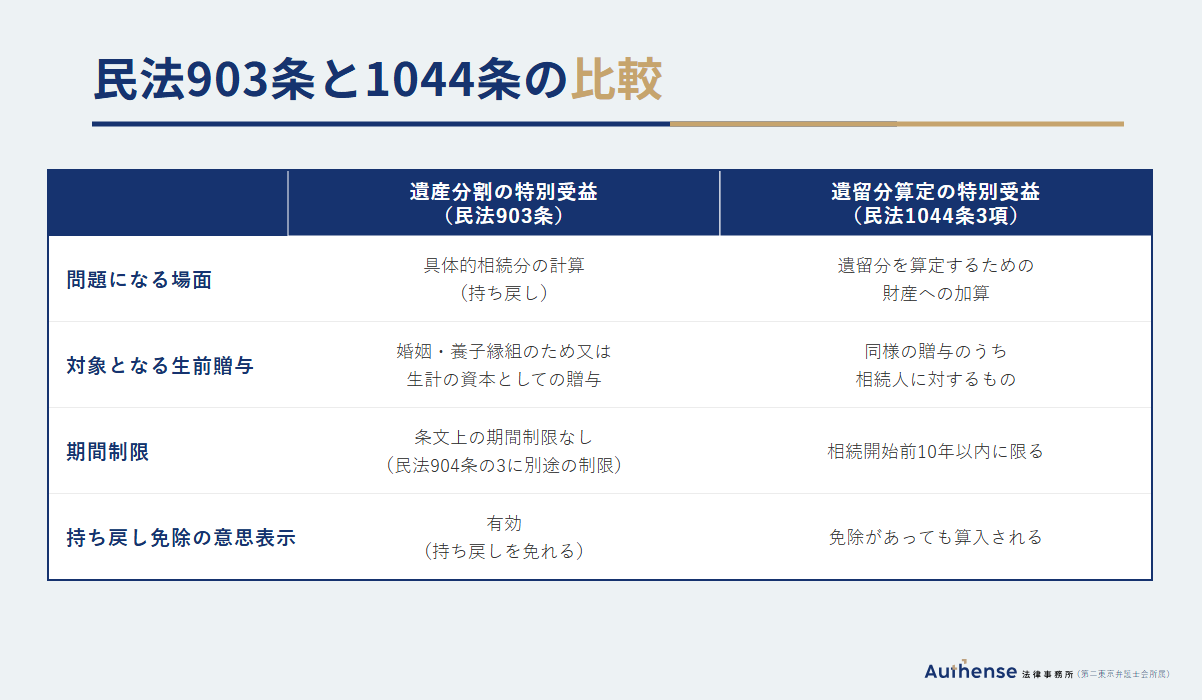
最高裁が示した「特段の事情」
最高裁判所第二小法廷決定 平成16年10月29日(平成16年(許)第11号・民集58巻7号1979頁)は、共同相続人の1人を受取人とする養老保険契約にもとづく死亡保険金請求権について、次のように判断しました※6。
死亡保険金請求権は、民法903条1項に規定する遺贈又は贈与に係る財産には当たらない。
しかし、保険金受取人である相続人とその他の共同相続人との間に生ずる不公平が、民法903条の趣旨に照らして到底是認することができないほどに著しいものであると評価すべき特段の事情が存する場合には、同条の類推適用により、特別受益に準じて持戻しの対象となる。
民法903条は、遺贈や特別受益にあたる贈与を受けた相続人がいるときに、その価額を相続財産に加えて計算する規定です※7。
保険金はこの条文が直接あてはまる財産ではないけれども、あまりに不公平なときには同じ考え方を当てはめる、というのが最高裁の判断です。
特別受益そのものについては、別の記事で計算例を交えて解説しています。
「特段の事情」の判断で考慮される要素
同決定は、特段の事情があるかどうかを、次のような事情を総合考慮して判断するとしています※6。
| 考慮される要素 | 具体的に見られる内容 |
| 保険金の額 | 保険金そのものの金額。一般的な水準を大きく超えるものかどうか |
| 遺産の総額に対する比率 | 保険金額が遺産の総額に対してどれくらいの割合を占めるか |
| 被相続人との関係 | 同居していたか、被相続人の介護等にどの程度貢献したか |
| 各相続人の生活実態 | それぞれの相続人が置かれている生活状況 |
これらは例示であり、ほかの事情が考慮されることもあります。
学術文献では、被相続人の財産から出ていった金額という観点から、支払われた保険料の総額や、保険料が一括で支払われたかどうかも考慮要素になりうると指摘されています※7。
この枠組みは「遺留分」にも及ぶのか
平成16年の決定は、遺産分割の事件で示されたものです。
遺留分の算定について、最高裁がこの枠組みを正面から当てはめた判例はありません。
さらに、平成30年の相続法改正で条文の構造が変わっています。
改正前の民法1044条は遺留分の算定について民法903条を準用していましたが、この準用規定は削除されました。
現在の民法1044条3項は、準用という形ではなく、相続人に対する贈与について「婚姻若しくは養子縁組のため又は生計の資本として受けた贈与」に限ると自ら規定しています※2。
この改正について、遺産分割に関する民法903条の準用がなくなったものの、実質的な変更はないと考えられる、と整理する学術文献があります※7。
そして実際の裁判では、遺留分が問題になる場面でも平成16年の決定の枠組みを用いて、死亡保険金を遺留分算定の基礎に含めるかどうかが判断されています※7。
学説にも、特段の事情があるときは基礎財産に算入される余地はあるとするものがあります※7。
したがって現時点の整理としては、次のようになります。
- 最高裁が遺留分について例外を認めた判例は、確立したものとして存在しない
- 一方で、下級審では平成16年の決定の枠組みを用いた判断が積み重なっており、学説も算入の余地を認めている
- つまり、保険金が極端に大きい事案では、遺留分の場面でも主張を検討する余地がある。ただし見通しは事案ごとに大きく異なる
※2:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1044
※6:https://www.courts.go.jp/hanrei/index.html
※7:https://www.jcia.or.jp/publication/pdf/hanrei_117.pdf
裁判例では何が決め手になっているか
公表されている裁判例を見ると、遺産の総額に対する保険金の比率だけで結論が決まっているわけではありません。
比率が非常に高い事案でも、例外にあたらないと判断されたものがあります。
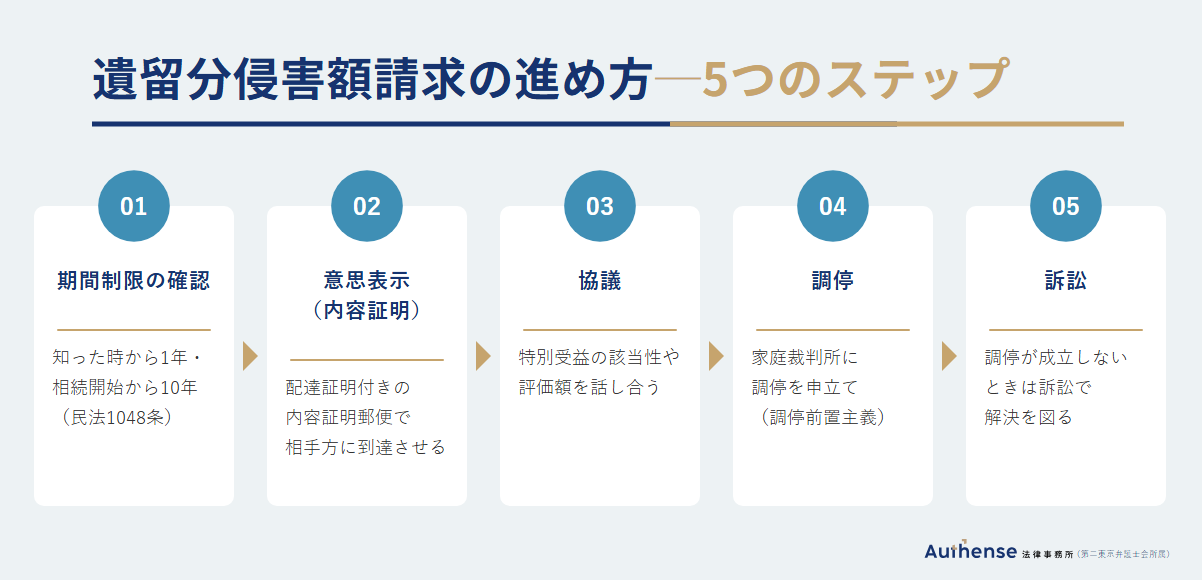
遺留分の場面の裁判例
平成16年の決定より後に、生命保険金を特別受益に準じて扱うかが争われた下級審の裁判例について、学術文献が一覧を公表しています※7。
それによると、遺産分割の事件が3件、遺留分減殺請求の事件が10件、遺産分割後の価格償還請求の事件が1件で、遺留分の場面のほうが多い状況です。
このうち遺留分減殺請求の事件を取り出すと、次のとおりです(金額・比率はいずれも※7に記載された数値)。
| 裁判所・年月日 | 結論 | 保険金額 | 遺産総額に対する比率 | 決め手になった事情 |
| 東京地方裁判所判決 平成23年4月21日 | 対象になった | 1,075万円 | 7.55% | 受取人が同居し晩年の世話をしていた/生活費を長年被相続人が負担/遺言が全財産を受取人のみに相続させる内容 |
| 東京地方裁判所判決 平成23年8月19日 | 対象になった | 不明 | 不明 | 契約者貸付があった |
| 東京地方裁判所判決 平成26年3月19日 | 対象にならなかった | 500万円 | 9.37% | 受取人が被相続人を療養看護していた/請求した側は被相続人との交流がほぼなかった |
| 東京地方裁判所判決 平成26年3月28日 | 対象にならなかった | 497万円 | 14% | 子が被相続人と同居し介護していた |
| 東京地方裁判所判決 平成26年3月28日 | 対象にならなかった | 222万円 | 5% | 受取人夫妻が約5年間同居し、妻が献身的に介護していた |
| 東京地方裁判所判決 平成27年10月21日 | 対象にならなかった | 1,000万円 | 7.6% | 受取人が被相続人の介護に相当程度貢献していた |
| 東京地方裁判所判決 平成31年2月7日 | 対象になった | 5,000万円 | 45% | 保険料が一括で支払われていた/被相続人が受取人に多額の贈与をしていた |
| 東京地方裁判所判決 令和元年5月31日 | 対象にならなかった | 2,017万円 | 2% | 受取人が同居し、家の後継として期待されていた/相続税対策として保険料を一括支払 |
| 東京地方裁判所判決 令和元年9月9日 | 対象にならなかった | 不明 | 不明 | 遺産が1億円を超え、双方の親族に1,000万円を超える贈与があった |
| 東京地方裁判所判決 令和3年9月13日 | 対象になった | 1,475万円 | 93% | 受取人が被相続人の財産管理や身の回りの世話をしていた/請求した側にはそうした事情がなく、離縁を求められていた |
10件のうち、対象になったとされたものが4件、ならなかったものが6件です。
「比率が高ければ対象になる」とはいえない
この表からまず読み取れるのは、比率が低い事案では認められにくいということです。
対象にならなかった6件のうち比率が判明している5件は、2%から14%の範囲に収まっています。
一方で、比率が高ければ必ず認められるわけでもありません。
広島高等裁判所決定 令和4年2月25日(令和4年(ラ)第3号・判時2536号59頁)は、死亡保険金2,100万円が相続開始時の遺産の評価額772万3,699円の約2.7倍、遺産分割の対象財産の評価額459万665円の約4.6倍に達していた事案です※7。
比率だけを見れば、これまでに対象になったとされた事案よりもはるかに大きい割合でした。
それでも裁判所は、特段の事情は認められないと判断しました。
理由として挙げられたのは、保険金の額が一般的な夫婦における夫を被保険者とする生命保険金の額と比べてさほど高額とはいえないこと、被相続人と受取人である妻は婚姻期間約20年・同居期間約30年で、妻は一貫して専業主婦であり他に収入を得る手段がなかったこと、保険料が月額約1万4,000円で収入に対して過大でなかったこと、したがって保険金は被相続人の死後の妻の生活を保障する趣旨のものと認められること、そして請求した側は長年別居して生計も別にしていた母親であることなどです※7。
なお、学術文献では比率の目安として、遺産総額の3分の1を超える場合に特段の事情を肯定する方向で検討する必要があるとするもの、50%超を目安とするもの、6割を超えると持戻しの対象となる傾向があるとするものが紹介されています※7。
複数の見方があり、単一の基準として確立しているものではありません。
比率の低い肯定例の位置づけ
表の1件目(東京地方裁判所判決 平成23年4月21日)は比率7.55%で対象になったとされており、比率が低くても認められる例のように見えます。
ただし、この裁判例については、平成16年の最高裁決定との整合性に疑問が呈されていると学術文献が指摘しています※7。
同文献は、整合性に疑問があるとされた事案を除いて集計すると、対象になったとされた事案(遺産分割の事件を含む全体)の比率は45%から104.3%の範囲であったとしています※7。
遺留分の事件だけを見ると、対象になったとされ比率が判明している3件のうち、整合性に疑問が呈されている1件(比率7.55%)を除いた2件の比率は、45%と93%です。
したがって、比率が10%に届かないような事案で認められることを前提に見通しを立てるのは適切ではありません。
受取人が介護や同居をしていた事情は否定方向に働きやすい
対象にならなかったとされた事案では、受取人が被相続人と同居していたこと、療養看護や介護をしていたこと、後継者として期待されていたことなどが、相続人の間の公平を害しないという判断を補強する理由として取り上げられています※7。
つまり、保険金を受け取った相続人が被相続人の世話をしてきた事情があると、その保険金には理由があると評価されやすくなります。
逆にいえば、請求する側としては、受取人にそうした事情が乏しいこと、そして自分と受取人との間の不均衡が大きいことを、具体的な事実で示す必要があるということになります。
遺言の内容も判断に影響している
表の1件目では、被相続人の遺言が全財産を受取人のみに相続させる内容であったことが、考慮された事情として挙げられています。遺産の側でも保険金の側でも財産が1人に集中していた構図です。
当事務所でも、遺言によって特定の相続人に財産が集中し、遺留分が争点になったご相談を扱っています。
なお、遺言があっても遺留分は失われません。この点は別の記事で解説しています。
※3:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_903
※7:https://www.jcia.or.jp/publication/pdf/hanrei_117.pdf
自分も保険金を受け取っていた場合、遺留分の請求額は減るのか
遺留分侵害額から控除されるものとして民法1046条2項1号が挙げているのは、「遺贈又は第903条第1項に規定する贈与の価額」です※4。
死亡保険金はこの文言に当たらないため、原則として控除されないと考えられます。
相続人がそれぞれ別の生命保険の受取人になっているケースでは、「自分も保険金を受け取っているのだから、その分は差し引かれてしまうのではないか」と心配される方がいらっしゃいます。
前述のとおり保険金は遺贈でも贈与でもないと判断されているため、受け取った保険金の分だけ請求できる額が減るというものではありません。
ただし、これは原則です。
民法903条の類推適用が及ぶような事案、つまり保険金が極端に大きく特段の事情が認められるような場面では、受取人側から「請求している側も保険金を受け取っている」という主張が出てくることは十分に考えられます。
そうなれば、この点自体が争点になります。
自分が受け取った保険金の額が大きい場合には、請求に入る前に見通しを確認しておくほうが安全です。
※4:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1046
生命保険金が絡む遺留分侵害額請求で準備すべきこと
生命保険金が関わる遺留分侵害額請求では、まず保険契約の有無と内容を把握することが出発点になります。
遺留分侵害額請求そのものの流れは、別の記事で詳しく解説しています。
保険契約の有無と内容をどう調べるか
保険金は遺産ではないため、遺産の調査をしただけでは出てきません。
被相続人の預金口座から保険料が引き落とされていた記録、自宅に残っている保険証券や保険会社からの郵便物、確定申告書の生命保険料控除の記載などが手がかりになります。
生命保険協会の生命保険契約照会制度を利用できる場合もあります。
どこまで調べられるかは事案によって異なるため、早い段階で確認しておくことが大切です。
「特段の事情」を主張するために集める資料
例外にあたると主張する場合、比率を計算するために遺産の総額を確定させる必要があります。
不動産が含まれていれば評価をめぐって対立しやすく、評価額が変わると比率も変わります。
当事務所でも、遺産の評価が争点になった事案で、不動産業者への査定依頼によって評価を固めた例があります。
あわせて、同居の状況、介護や療養看護の有無、生活費を誰が負担していたかといった事実を、資料で裏づけられるよう整理しておくことになります。
期間制限に注意する
遺留分侵害額請求権には期間の制限があるため、保険契約の調査に時間をかけているうちに期間が過ぎてしまうことは避けなければなりません。
期間の数え方は誤解が生じやすいところです。詳しくは次の記事をご覧ください。
生命保険を使った遺留分対策を考えている場合
ここからは、生命保険を使って遺留分対策を検討している方に向けた内容です。
生命保険の受取人指定は遺留分対策として一定の効果がありますが、遺留分そのものを消滅させる手段ではありません。
保険金を使う対策の考え方
財産を多く引き継がせたい相続人を保険金の受取人にしておけば、その保険金は原則として遺留分を算定するための財産に入りません。
また、遺留分侵害額請求を受けたときに支払う原資として、保険金を使うこともできます。
生命保険を使った相続対策全般については、別の記事で解説しています。
「受取人にすれば遺留分を放棄させられる」わけではない
遺留分権利者を保険金の受取人にしておけば遺留分を放棄してもらえる、という説明を見かけることがありますが、これは正確ではありません。
相続開始前に遺留分を放棄するには、家庭裁判所の許可を受ける必要があります(民法1049条1項)※5。
保険金の受取人に指定したことや、本人が納得していたという事情だけでは、遺留分を放棄した効果は生じません。
保険金を渡すことで納得を得られる見込みがあるとしても、放棄の効力を確実にしたいのであれば、家庭裁判所の許可という手続きを踏む必要があります。
保険料の一括払いや極端な金額設定はかえって争点になる
前述の裁判例では、保険料が一括で支払われていたことが考慮要素として取り上げられていました。
保険金の額が遺産の規模に比べて極端に大きい設計や、相続の直前に多額の保険料を一括で払い込むような設計は、かえって特段の事情を主張される材料になりえます。
対策として保険を使う場合は、遺言と組み合わせて全体の配分を設計しておくほうが安全です。
当事務所でも、生前に特定の子へ資金を渡した方からご相談を受け、死後の紛争を防ぐために遺言の作成をご提案した事例があります。
※5:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1049
生命保険と遺留分でお困りの方はAuthense法律事務所へご相談ください
生命保険金が遺留分の対象になるかどうかは、保険金の額や遺産の総額に対する比率だけでなく、受取人と被相続人の関係、各相続人の生活実態まで含めた総合的な判断になります。
Authense法律事務所では、遺留分をめぐる交渉・調停・訴訟に数多く対応してきました。
保険金が関わる場合に、例外を主張する余地があるのか、どの事実を資料で固めるべきなのか、期間制限に間に合うのかといった見通しを、初期の段階でお示しします。
まずはお気軽にご相談ください。
ささいなお悩みもお気軽に
お問合せください初回相談60分無料※一部例外がございます。 詳しくはこちら
オペレーターが弁護士との
ご相談日程を調整いたします。
- 24時間受付、通話無料
- 24時間受付、簡単入力
生命保険の保険金額、保険料、加入時期、遺産全体を考慮して、贈与に準じて考えられるかを検討します。
よくある質問
死亡保険金は遺留分の対象になりますか?
原則としてなりません。
死亡保険金は受取人が自分の固有の権利として受け取るもので、被相続人の相続財産にはならないためです。
最高裁判所第一小法廷判決 平成14年11月5日(民集56巻8号2069頁)も、保険金の受取人を変更する行為は遺贈又は贈与に当たらないと判断しています※6。
例外が認められるのは、どのような場合ですか?
相続人の間に生じる不公平が著しいと評価される「特段の事情」があるときです。
最高裁判所第二小法廷決定 平成16年10月29日(民集58巻7号1979頁)は、保険金の額、遺産の総額に対する比率、被相続人との関係、各相続人の生活実態などを総合考慮して判断するとしました※6。
ただしこの決定は遺産分割の事件であり、遺留分の算定について最高裁が同じ枠組みを当てはめた判例はありません※7。
保険金が遺産の何割を超えると、例外にあたりますか?
割合だけで決まる基準はありません。
公表されている遺留分の裁判例では、例外にあたらないとされた事案の比率は2%から14%の範囲でした。あたるとされた事案で比率が判明しているものは、7.55%、45%、93%の3件です。ただし7.55%の事案は、平成16年の最高裁決定との整合性に疑問が呈されています※7。
もっとも、広島高等裁判所決定 令和4年2月25日は、保険金が遺産の評価額の約2.7倍に達していた事案でも特段の事情を認めませんでした※7。
遺言で全財産を他の相続人に相続させると書かれていた場合、保険金も取り戻せますか?
遺言によって遺留分が失われることはないため、遺留分侵害額請求そのものは可能です。
ただし保険金は原則として遺留分を算定するための財産に含まれないため、遺産として残っているものが少なければ請求できる額も小さくなります。
遺言で財産が1人に集中していた事情が、特段の事情の判断で考慮された裁判例もあります※7。
自分も保険金を受け取っていると、請求できる額は減りますか?
原則として減りません。
遺留分侵害額から差し引かれるものとして民法1046条2項1号が挙げているのは「遺贈又は第903条第1項に規定する贈与の価額」であり※4、死亡保険金はこの文言に当たらないためです。
ただし民法903条の類推適用が及ぶような事案では、この点自体が争点になる可能性があります。
※4:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1046
※6:https://www.courts.go.jp/hanrei/index.html
※7:https://www.jcia.or.jp/publication/pdf/hanrei_117.pdf
参考法令
- 民法903条(特別受益者の相続分)
- 民法1042条(遺留分の帰属及びその割合)
- 民法1043条(遺留分を算定するための財産の価額)
- 民法1044条3項(相続人に対する贈与の範囲)
- 民法1046条(遺留分侵害額の請求)
- 民法1048条(遺留分侵害額請求権の期間の制限)
- 民法1049条1項(遺留分の放棄)
参考裁判例
- 最高裁判所第一小法廷判決 平成14年11月5日(民集56巻8号2069頁)
- 最高裁判所第二小法廷決定 平成16年10月29日(平成16年(許)第11号・民集58巻7号1979頁)
- 広島高等裁判所決定 令和4年2月25日(令和4年(ラ)第3号・判時2536号59頁)
※1:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1043
※2:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1044
※3:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_903
※4:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1046
※5:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1049
※6:https://www.courts.go.jp/hanrei/index.html
※7:https://www.jcia.or.jp/publication/pdf/hanrei_117.pdf
※3:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_903
参考文献
※1:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1043
※2:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1044
※3:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_903
※4:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1046
※5:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1049
<メディア関係者の方>取材等に関するお問合せはこちら
ささいなお悩みもお気軽に
お問合せください初回相談60分無料※一部例外がございます。 詳しくはこちら
オペレーターが弁護士との
ご相談日程を調整いたします。
- 24時間受付、通話無料
- 24時間受付、簡単入力


