相続人が受けた特別受益に当たる生前贈与は、相続開始前10年以内なら遺留分を算定するための財産に加算され、遺留分侵害額請求の対象となり得ます(民法1044条3項※1)。
目次

ささいなお悩みもお気軽に
お問合せください初回相談60分無料※一部例外がございます。 詳しくはこちら
オペレーターが弁護士との
ご相談日程を調整いたします。
- 24時間受付、通話無料
- 24時間受付、簡単入力
「親が特定の相続人にだけ多額の生前贈与をしていた」「生前贈与を受けた立場で、遺留分を主張された」。
このような特別受益をめぐるお悩みが、当事務所にも数多く寄せられています。
本記事では、特別受益が遺留分侵害額請求に影響する「加算」と「控除」の2つの場面を軸に解説します。
2種類の「10年」ルールや計算例、請求の進め方まで、Authense法律事務所の弁護士がわかりやすく整理します。
※1:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1044
弁護士に相談したほうがいいの?
複雑でややこしい相続問題だからこそ、
弁護士に任せたほうが
円満に進むケースも多いです。
特別受益とは|遺留分侵害額請求でなぜ問題になるのか
特別受益とは、相続人が被相続人(亡くなった方)から受けた遺贈(遺言による無償の譲渡)や、一定の生前贈与による利益です(民法903条1項※2)。
特定の相続人だけが多額の生前贈与を受けていると、遺産の取り分に不公平が生じ、それを金銭で調整する場面のひとつが遺留分侵害額請求です。
特別受益とは(民法903条)
民法903条1項は、遺贈のほか、婚姻・養子縁組のため若しくは生計の資本として受けた生前贈与を特別受益として定めています※2。
典型例は次のとおりです。
- 特別受益に当たりやすい例:住宅購入資金の援助、事業の開業資金、結婚の際の多額の持参金
- 特別受益に当たらない例:通常の生活費や学費の負担など、扶養の範囲にとどまる支出
生前贈与のすべてが特別受益になるわけではなく、金額や趣旨をふまえて個別に判断されます。
遺留分・遺留分侵害額請求とは(民法1042条・1046条)
遺留分とは、兄弟姉妹以外の法定相続人に保障された、遺産に対する最低限の取り分です(民法1042条※3)。
兄弟姉妹と、その代襲相続人(本来の相続人に代わって相続する人)である甥・姪に遺留分はありません。
遺留分侵害額請求とは、遺留分を侵害された相続人が、遺贈や生前贈与を受けた人(遺言で遺産を相続させるとされた相続人などを含む)に対して侵害額に相当する金銭の支払いを請求できる権利です(民法1046条1項※4)。
平成30年改正(2018年)で従来の遺留分減殺請求から金銭を請求する制度に改められました(施行は令和元年7月1日)。
特別受益と遺留分侵害額請求が交差する典型場面
典型的なのは、特定の相続人だけが多額の生前贈与を受けている場面です。
当事務所に寄せられたご相談では、「きょうだいの一人が遺言でほぼすべての遺産を取得するうえ、10年以上前に高額な不動産の生前贈与も受けていた」というケースがありました。
この方は「生前贈与の時効は約10年」「特別受益に時効はない」と聞き、主張できる範囲がわからず悩まれていました。
「遺留分を請求したいが、自分自身も自宅マンションの購入時に親から資金援助を受けていた」というご相談もあります。
※2:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_903
※3:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1042
※4:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1046
特別受益が遺留分侵害額請求に影響する2つの場面|加算と控除
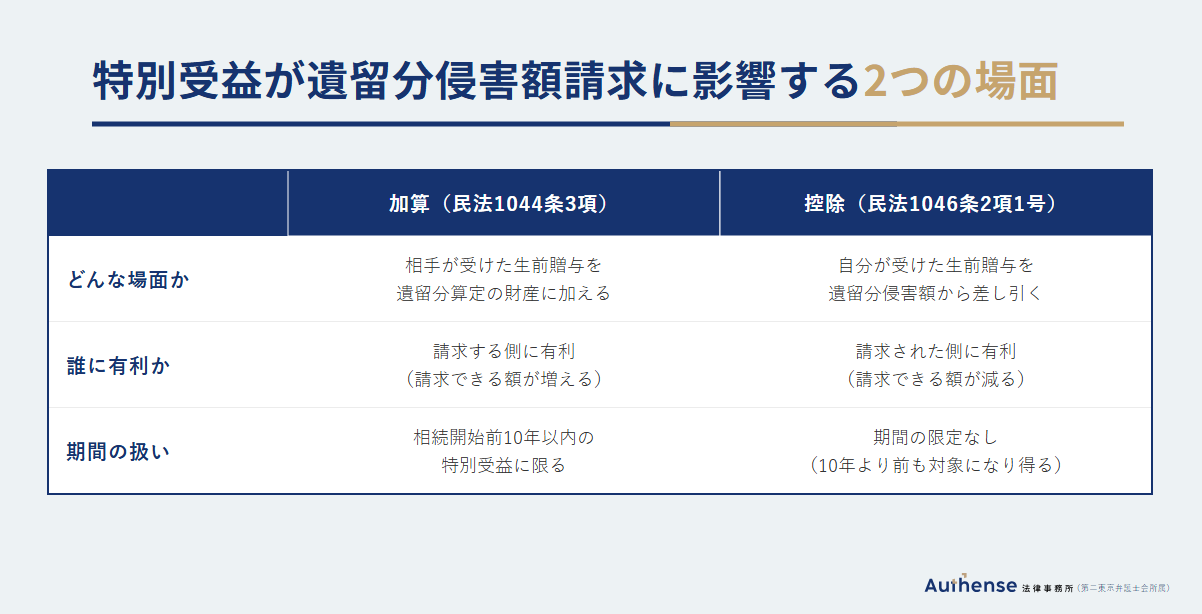
特別受益が遺留分侵害額請求に影響する場面は、「加算」と「控除」の2つに整理できます。
加算は請求する側に有利に、控除は請求された側に有利に働きます。
場面1|遺留分を算定するための財産への「加算」(民法1044条)
特別受益に当たる生前贈与は、相続開始前10年以内のものであれば「遺留分を算定するための財産」に加算されます(民法1044条3項※1)。
「遺留分を算定するための財産」とは、相続開始時の財産に一定の生前贈与等の価額を加え、債務の全額を差し引いたものです(民法1043条1項※5)。
加算される生前贈与が多いほど、請求できる遺留分の金額も増えます。
場面2|請求者自身が受けた特別受益の「控除」(民法1046条2項1号)
遺留分侵害額の計算では、請求する側自身が受けた遺贈や特別受益に当たる生前贈与(民法903条1項に規定する贈与)の価額が差し引かれます(民法1046条2項1号※4)。
この控除には条文上、期間を限定する文言がなく、10年より前の特別受益に当たる生前贈与も控除の対象になり得ると考えられます。
実際のご相談では、ご自身が昔受けた生前贈与を「古いから関係ない」と考えて請求額を見込んでいる方が少なくありません。
請求する側に特別受益があると請求できる金額が減るため、ご自身が受けた生前贈与も必ず洗い出しておくことが重要です。
加算と控除で「期間の扱い」が異なることに注意
加算と控除では、期間の扱いが次のように異なります。
- 加算:相続開始前10年以内の特別受益に当たる生前贈与に限る(民法1044条3項)※1
- 控除:期間の限定なし。10年より前の特別受益に当たる生前贈与も対象になり得る(民法1046条2項1号)※4
この非対称は見落とされやすいため、「10年」という数字が出てきたら、どの場面の話かを必ず確かめることが大切です。
※1:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1044
※4:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1046
※5:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1043
遺留分算定に算入される生前贈与の範囲|10年制限と持ち戻し免除
遺留分の算定では、相続人に対する生前贈与は「相続開始前10年以内にされた特別受益に当たるもの」に限り算入されるのが原則です(民法1044条3項※1)。
範囲は次のように整理できます。
- 相続人以外の第三者への生前贈与:相続開始前1年以内のもの(民法1044条1項前段)
- 相続人への生前贈与:相続開始前10年以内の特別受益に当たるもの(民法1044条3項)
- 当事者双方が遺留分権利者に損害を加えることを知って行った生前贈与:上記の期間より前のものでも算入(民法1044条1項後段)
相続人に対する贈与は「相続開始前10年以内の特別受益」に限り算入される(民法1044条3項)
民法1044条3項が算入を認めるのは、相続開始前10年以内にされた「婚姻若しくは養子縁組のため又は生計の資本として受けた贈与」です※1。
これが特別受益に当たる生前贈与を指します。
たとえば2026年4月1日に相続が開始した場合、2016年4月1日以降の特別受益に当たる生前贈与が算入の対象です。
この10年の線引きは、平成30年改正(2018年)で明文化されました。
10年より前の贈与でも算入される例外
当事者双方が「遺留分権利者に損害を加えることを知って」生前贈与をした場合は、10年(第三者は1年)より前のものでも算入されます(民法1044条1項後段※1)。
もっとも、双方の認識の立証は容易ではなく、証拠の有無を弁護士と慎重に検討する必要があります。
持ち戻し免除の意思表示があっても遺留分算定には算入される
持ち戻し免除の意思表示(民法903条3項※2)があっても、遺留分を算定するための財産への算入は免れず、遺留分侵害額請求を防ぐことはできません。
持ち戻し免除の意思表示とは、被相続人が「この生前贈与は遺産の前渡しとして扱わなくてよい」と示すものです。
その効力が及ぶのは遺産分割における具体的相続分(各相続人が実際に取得する遺産の割合)の計算であり、民法1044条3項に免除による除外の規定はありません※1。
相続人が長男・長女の2人、相続開始時の財産3,000万円、長男への8年前の生前贈与(特別受益に当たるもの)1,000万円という仮の数値例で考えます。
持ち戻し免除の意思表示があってもなくても遺留分を算定するための財産は4,000万円で、長女の遺留分は1,000万円のまま変わりません。
当事務所にご相談いただくケースでも、持ち戻し免除があるから請求できない(されない)と誤解されている方が少なくありません。
 監修弁護士からのコメント

※1:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1044
※2:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_903
遺産分割の特別受益と遺留分の特別受益はどう違うのか|民法903条と1044条の比較表
遺産分割で問題になる特別受益(民法903条)と遺留分算定の特別受益(民法1044条3項)は、対象・期間・持ち戻し免除の効力が異なる別のルールです。
実際のご相談では、この2つを混同して「10年たっているからもう主張できない」と誤解されている方が少なくありません。
比較表|対象となる贈与・期間制限・持ち戻し免除の効力
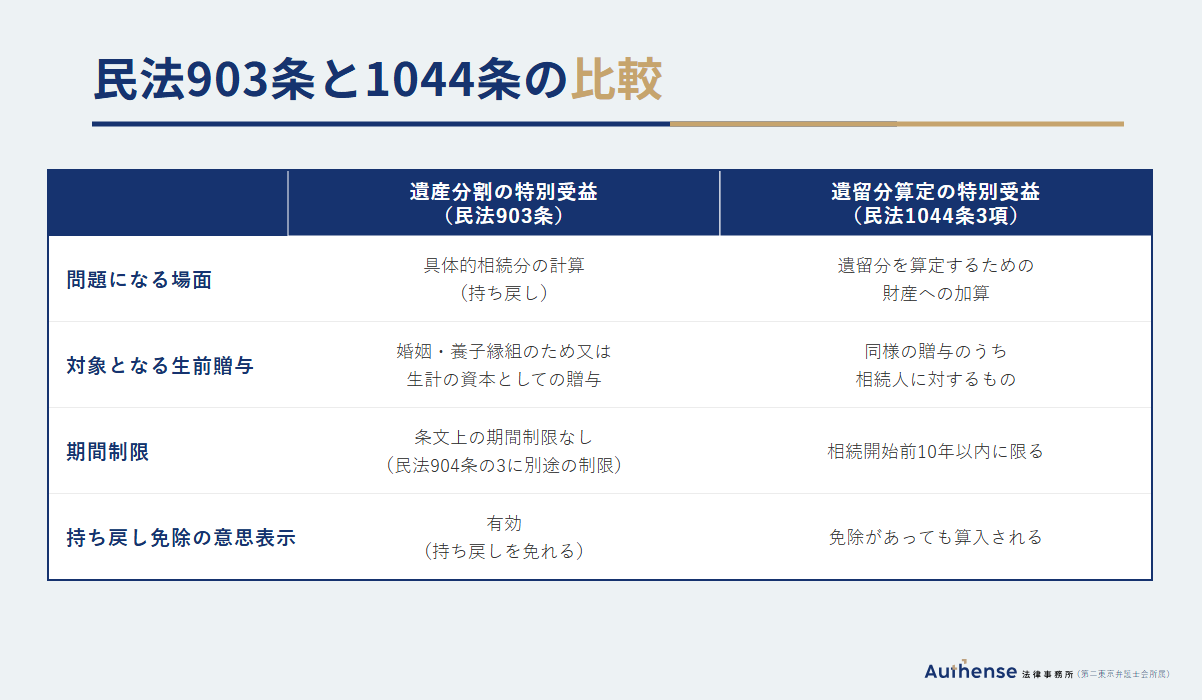
| 比較項目 | 遺産分割の特別受益(民法903条) | 遺留分算定の特別受益(民法1044条3項) |
| 問題になる場面 | 具体的相続分の計算(持ち戻し) | 遺留分を算定するための財産への加算 |
| 対象となる生前贈与 | 婚姻・養子縁組のため又は生計の資本としての贈与※2 | 同様の贈与のうち相続人に対するもの※1 |
| 期間制限 | 条文上の期間制限なし(民法904条の3に別途の制限あり) | 相続開始前10年以内に限る |
| 持ち戻し免除の意思表示 | 有効(持ち戻しを免れる・民法903条3項) | 免除があっても算入される |
「10年」ルールの混同に注意|遺産分割の10年(民法904条の3)と遺留分の10年(民法1044条3項)
同じ「10年」でも、民法904条の3と民法1044条3項は、場面も方向も異なる別の制度です。
- 遺産分割の10年(民法904条の3):相続開始の時から10年を経過した後にする遺産分割では、特別受益の主張が原則としてできなくなる※6
- 遺留分の10年(民法1044条3項):遺留分を算定するための財産に加算できる相続人への生前贈与が、相続開始前10年以内の特別受益に限られる※1
民法904条の3は令和3年改正(2021年)で新設され、令和5年4月1日に施行されました。
10年経過前に家庭裁判所へ遺産分割の請求をした場合など、例外もあります※6。
「特別受益は10年以上前でも有効か」という疑問は、遺産分割か遺留分かで答えが変わります。
※1:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1044
※2:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_903
※6:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_904_3
特別受益がある場合の遺留分侵害額の計算方法と計算例
特別受益がある場合の遺留分侵害額は、①遺留分を算定するための財産の確定、②遺留分の額の算定、③遺留分侵害額の算定、の3ステップで計算します。
加算(民法1044条3項)と控除(民法1046条2項1号)の両方を反映して、はじめて正確な金額になります。
遺留分侵害額の計算式と計算の流れ
計算の流れは次のとおりです。
- 遺留分を算定するための財産=相続開始時の財産+算入される生前贈与の価額−債務の全額(民法1043条1項・1044条※5※1)
- 遺留分の額=①×遺留分の割合(原則2分の1・直系尊属のみが相続人の場合は3分の1)×法定相続分(民法1042条※3)
- 遺留分侵害額=②−請求する側が受けた遺贈・特別受益に当たる生前贈与の価額−遺産分割で取得すべき財産の価額+相続で負担する債務の額(民法1046条2項※4)
計算例1|生前贈与を受けた相続人に請求する場合(加算)
※この計算例は、実際にAuthense法律事務所にお寄せいただいたご相談を、個人が特定されないよう数値・設定を一部変更して作成しています。
前提は次のとおりです。
- 相続人:長男・長女の2人(被相続人は父・配偶者はすでに死亡)
- 遺言:相続開始時の財産4,000万円をすべて長男に相続させる(債務なし)
- 生前贈与:長男が3年前に住宅購入資金2,000万円(特別受益に当たるもの)を受けていた
遺留分を算定するための財産は、4,000万円+2,000万円=6,000万円です。
長女の遺留分は、6,000万円×2分の1×2分の1=1,500万円となります。
長女は遺産を取得せず特別受益もないため、遺留分侵害額は1,500万円です。
仮に生前贈与が加算されなければ遺留分は1,000万円ですから、加算により請求できる金額が500万円増えたことになります。
計算例2|請求する側自身に特別受益がある場合(控除)
計算例1と同じ前提で、長女自身も15年前に自宅マンションの購入資金1,200万円(特別受益に当たるもの)の生前贈与を受けていたとします。
この生前贈与は相続開始前10年より前のため加算されず、遺留分を算定するための財産は6,000万円のままです。
一方、長女自身が受けた特別受益に当たる生前贈与は、期間を問わず遺留分侵害額から差し引かれます(民法1046条2項1号※4)。
長女の遺留分侵害額は、1,500万円−1,200万円=300万円です。
仮に長女が受けていた生前贈与が1,500万円以上であれば、遺留分侵害額は0円となり請求できません。
監修弁護士からのコメント
※1:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1044
※3:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1042
※4:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1046
※5:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1043
特別受益が争点になった場合の遺留分侵害額請求の進め方
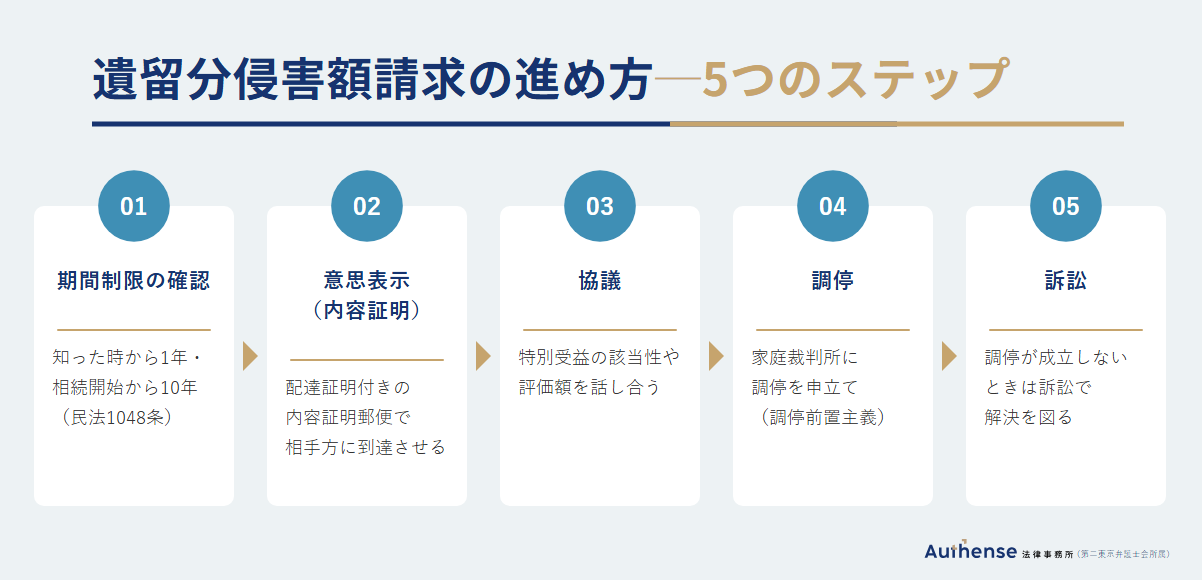
特別受益が争点になる場合でも、遺留分侵害額請求は「期間制限の確認→意思表示→協議→調停→訴訟」の流れで進めます。
まず期間制限を確認する(民法1048条)
遺留分侵害額請求権は、相続の開始および遺留分を侵害する贈与または遺贈があったことを知った時から1年間行使しないと、時効によって消滅します(民法1048条※7)。
相続開始の時から10年を経過したときも、行使できなくなります(同条後段)。
1年の起算点は、生前贈与や遺贈があった事実を知った時ではなく、それが「遺留分を侵害するものであること」まで知った時です。
10年の期間は除斥期間(じょせききかん。期間の経過だけで権利が当然に消滅する仕組み)と解され、相手方の援用(時効の完成を主張すること)がなくても消滅します。
なお、権利行使後に発生する金銭債権は、別途5年の消滅時効にかかります(民法166条1項1号※8)。
内容証明郵便による意思表示と協議
1年の期間内に必要なのは、遺留分侵害額請求の意思表示を相手方に到達させることです。
到達の事実と日付を証拠に残すため、配達証明付きの内容証明郵便で行うことが一般的です。
家庭裁判所へ調停を申し立てただけでは、請求の意思表示として確実とはいえません。調停の申立書の写しは、原則として裁判所から相手方に送付されますが(家事事件手続法256条1項)、送付の時期は裁判所の手続きの進行によるため、申立人が到達の時期を管理することはできないからです。そのため、調停の申立てとは別に、内容証明郵便等で意思表示を相手方に到達させておくことが確実な対応といえます※10。
意思表示の後の協議では、生前贈与が特別受益に当たるかどうかや評価額が争いになりがちで、当事務所にご相談いただくケースでも難航する例が多くみられます。
調停・訴訟での解決(家事事件手続法257条)
協議がまとまらない場合、訴訟の前にまず家庭裁判所へ家事調停を申し立てることが法律上求められています(調停前置主義・家事事件手続法257条※9)。
調停が成立した場合に作成される調停調書には、確定判決と同一の効力があります。
調停が成立しないときは、訴訟を提起して裁判所の判断を求めることになります。
特別受益の主張・立証のポイント
特別受益を主張する場合も争う場合も、次のような証拠の収集が結論を左右します。
- 預金口座の取引履歴
- 不動産の登記事項証明書(所有権移転の記録)
- 贈与契約書、手紙やメールなど、生前贈与の趣旨・経緯がわかる資料
贈与された財産を相続開始時の価額でどう評価するかも争いになりやすいため、早い段階で弁護士にご相談されることをおすすめします。
解決事例|特別受益が争点になった遺留分侵害額請求
当事務所が対応した事例では、被相続人である父から生前に多額の金銭を受け取っていた相続人が、遺言で遺産を取得した依頼者(妻・長女)に遺留分を主張してきました。
当事務所が、その金銭は生計の資本としての特別受益に当たると整理して主張した結果、調停で依頼者側は少額の代償金の支払いのみで済み、遺言どおりに不動産を相続できました。
なお、これは平成30年改正(2018年)前の遺留分減殺請求当時の事案であり、最終的な判断は事案により異なります。
監修弁護士からのコメント
※7:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1048
※8:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_166
※9:https://laws.e-gov.go.jp/law/423AC0000000052#Mp-At_257
※10:https://www.courts.go.jp/saiban/syurui/syurui_kazi/lkazi_07_26/index.html
ささいなお悩みもお気軽に
お問合せください初回相談60分無料※一部例外がございます。 詳しくはこちら
オペレーターが弁護士との
ご相談日程を調整いたします。
- 24時間受付、通話無料
- 24時間受付、簡単入力
特別受益と遺留分侵害額請求でお困りの方はAuthense法律事務所へご相談ください
特別受益と遺留分侵害額請求の関係は、次の4点を押さえることが重要です。
- 加算:相続人への特別受益に当たる生前贈与は、相続開始前10年以内のものに限り遺留分を算定するための財産に加算される(民法1044条3項)
- 控除:請求する側自身が受けた特別受益に当たる生前贈与は、期間を問わず遺留分侵害額から差し引かれる(民法1046条2項1号)
- 「10年」ルールは2種類:遺産分割の主張期間の制限(民法904条の3)と遺留分の算入範囲の制限(民法1044条3項)は別の制度
- 期間制限:遺留分侵害額請求権は、知った時から1年・相続開始から10年で行使できなくなる(民法1048条)
特別受益をめぐる争いでは、証拠の収集・贈与財産の評価・期限の管理を当事者だけで進めることは容易ではありません。
Authense法律事務所では、特別受益が争点になる遺留分侵害額請求のご相談を、請求する側・請求された側の双方からお受けしています。
おひとりで抱え込まず、お早めにご相談ください。
よくある質問
遺留分は10年で特別受益はどうなる?
相続人に対する特別受益に当たる生前贈与は、相続開始前10年以内のものに限り遺留分を算定するための財産に加算されます(民法1044条3項※1)。
一方、請求する側自身が受けた特別受益に当たる生前贈与は、10年より前のものでも遺留分侵害額から差し引かれます(民法1046条2項1号※4)。
特別受益は10年以上前でも有効ですか?
場面によって答えが変わります。
遺産分割では10年以上前の特別受益も持ち戻しの対象になり得ますが、相続開始から10年を経過した後の遺産分割では原則として主張できません(民法904条の3※6)。
遺留分では、加算は相続開始前10年以内の生前贈与に限られる一方(民法1044条3項※1)、請求する側自身の特別受益の控除に期間制限はありません(民法1046条2項1号※4)。
遺留分は過去10年で請求できますか?
「過去10年分の生前贈与すべてに請求できる」という制度ではありません。
遺留分の算定に加算されるのは、相続人に対する相続開始前10年以内の特別受益に当たる生前贈与です(民法1044条3項※1)。
また、遺留分侵害額請求権そのものは、知った時から1年、相続開始から10年を経過すると行使できません(民法1048条※7)。
遺留分請求権の時効は10年ですか?
いいえ。
遺留分侵害額請求権は、相続の開始および遺留分を侵害する贈与または遺贈があったことを知った時から1年で時効により消滅し、相続開始から10年の経過によっても消滅します(民法1048条※7)。
10年の期間は除斥期間と解されており、相手方の援用がなくても当然に消滅します。
なお、権利行使後に発生した金銭債権は、別途5年の消滅時効にかかります(民法166条1項1号※8)。
持ち戻し免除の意思表示があれば遺留分侵害額請求を防げますか?
防げません。
持ち戻し免除の意思表示(民法903条3項※2)の効力が及ぶのは、遺産分割における具体的相続分の計算です。
遺留分を算定するための財産には、免除があっても相続開始前10年以内の特別受益に当たる生前贈与が加算されます(民法1044条3項※1)。
※1:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1044
※2:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_903
※4:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1046
※6:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_904_3
※7:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1048
※8:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_166
参考法令
- 民法903条(特別受益者の相続分)・904条の3(期間経過後の遺産の分割における相続分)
- 民法1042条(遺留分の帰属及びその割合)・1043条(遺留分を算定するための財産の価額)・1044条・1046条(遺留分侵害額の請求)・1048条(遺留分侵害額請求権の期間の制限)
- 民法166条1項1号(債権等の消滅時効)
- 家事事件手続法257条(調停前置主義)
参考データ(公式)
- 裁判所ウェブサイト「遺留分侵害額の請求調停」(手続案内)※10
※10:https://www.courts.go.jp/saiban/syurui/syurui_kazi/lkazi_07_26/index.html
ささいなお悩みもお気軽に
お問合せください初回相談60分無料※一部例外がございます。 詳しくはこちら
オペレーターが弁護士との
ご相談日程を調整いたします。
- 24時間受付、通話無料
- 24時間受付、簡単入力
参考文献
※1:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1044
※2:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_903
※3:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1042
※4:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1046
※5:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1043
※6:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_904_3
※7:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_1048
※8:https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_166
※9:https://laws.e-gov.go.jp/law/423AC0000000052#Mp-At_257
※10:https://www.courts.go.jp/saiban/syurui/syurui_kazi/lkazi_07_26/index.html

<メディア関係者の方>取材等に関するお問合せはこちら
ささいなお悩みもお気軽に
お問合せください初回相談60分無料※一部例外がございます。 詳しくはこちら
オペレーターが弁護士との
ご相談日程を調整いたします。
- 24時間受付、通話無料
- 24時間受付、簡単入力


